En bref
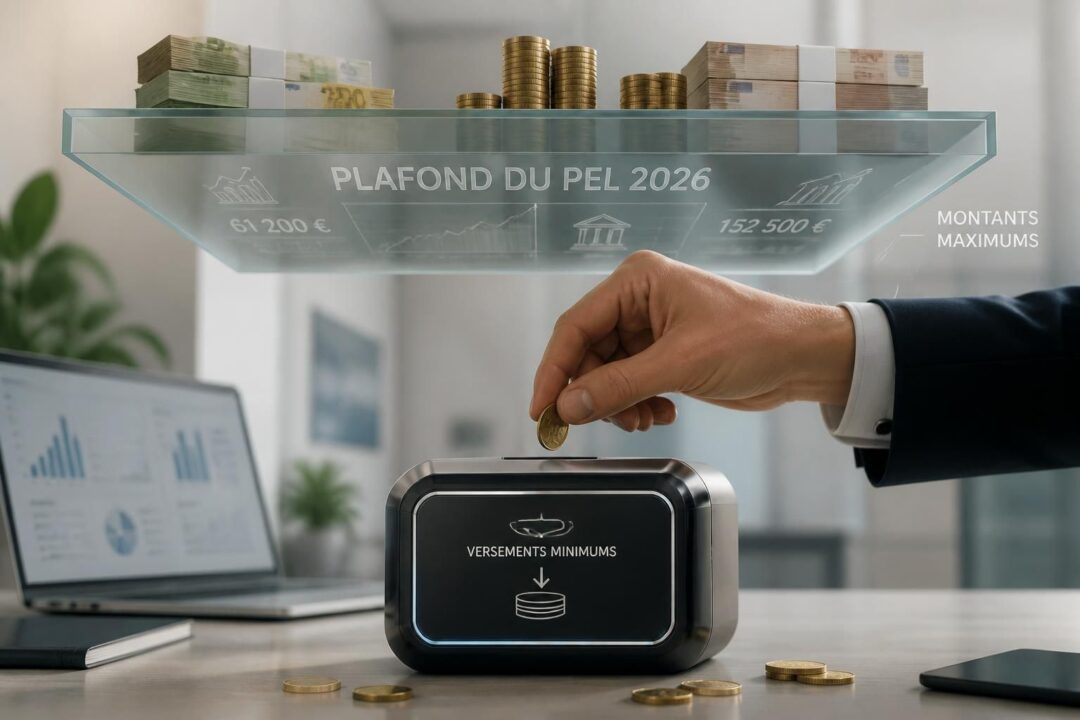
- Plafond PEL 2026 : 61 200 € de versements, hors intérêts capitalisés.
- Montant maximum PEL : ce plafond vise les dépôts, donc le solde peut dépasser 61 200 € grâce aux intérêts.
- Versement initial : 225 € minimum à l’ouverture.
- Versements minimums PEL : 540 € par an (soit 45 €/mois, ou 135 €/trimestre, ou 270 €/semestre selon contrat).
- Taux PEL 2026 : 2 % brut fixé à l’ouverture, propre à la génération du plan.
- Durée PEL : épargne pensée pour 4 ans minimum, versements possibles jusqu’à 10 ans, puis intérêts sans dépôts dans la limite des règles en vigueur.
- Retraits : tout retrait entraîne la clôture du plan, avec des effets variables selon l’ancienneté.
- Prêt épargne logement : taux de prêt fixé à l’ouverture, 3,20 % pour un PEL ouvert en 2026, prêt jusqu’à 92 000 € sous conditions.
- Fiscalité : intérêts des PEL ouverts depuis 2018 soumis à impôt et prélèvements sociaux, souvent via PFU.
- Prime d’État : pas de prime pour les PEL ouverts depuis 2018.
Le Plan d’Épargne Logement reste, dans le paysage bancaire, un outil à part : il impose une discipline, mais il apporte une visibilité rare. Son principe est simple en apparence, pourtant ses paramètres changent selon la date d’ouverture. Or, beaucoup d’épargnants comparent des chiffres sans regarder la “génération” du plan, ce qui fausse vite le diagnostic. Un taux PEL 2026 à 2 % brut ne raconte pas la même histoire qu’un plan ouvert en 2024 à 2,25 % ou en 2025 à 1,75 %, même si le plafond affiché semble identique. De la même façon, le montant maximum PEL ne se confond pas avec le solde visible sur l’espace client, car les intérêts capitalisés peuvent pousser le total au-delà du seuil de versements autorisés.
Pour illustrer ces subtilités, le fil conducteur suivra un couple fictif, Nadia et Julien, qui prépare un achat de résidence principale. Leurs décisions sont réalistes : ouverture d’un plan, rythme de versements, arbitrages face à une dépense imprévue, puis comparaison du prêt PEL avec un crédit classique. À travers ce cas, les conditions PEL 2026, la réglementation PEL, la fiscalité, et le comportement du plan une fois le plafond atteint deviennent plus concrets. La question clé n’est pas seulement “combien verser”, mais aussi “pourquoi verser ainsi, et à quel moment”.
Plafond PEL 2026 : comprendre le montant maximum et ce qu’il recouvre vraiment
Le Plafond PEL 2026 est fixé à 61 200 € de versements. Toutefois, ce chiffre correspond au cumul des dépôts effectués par le titulaire, et non à la valeur finale du plan. Ainsi, les intérêts s’ajoutent au fil du temps et peuvent porter le total au-delà de 61 200 €. Cette distinction évite une erreur fréquente : croire que le plan “bloque” à 61 200 € tout compris. En pratique, la banque refusera simplement les versements supplémentaires quand le plafond de dépôts est atteint, alors que le plan continue de produire des intérêts.
Pour Nadia et Julien, le point de départ est concret. Un héritage modeste leur permet d’envisager un apport, mais ils veulent sanctuariser une partie de l’épargne. Ils pensent d’abord verser 30 000 € d’un coup, puis compléter plus tard. Ce raisonnement est cohérent, car le plafond autorise des versements ponctuels importants, tant que le cumul reste sous 61 200 €. En revanche, la mécanique PEL n’est pas un “compte à tout faire”. Un retrait, même partiel, provoque une clôture. Il faut donc choisir une somme qui restera immobilisée.
Plafond de versements vs solde du compte : l’erreur la plus coûteuse
Le terme montant maximum PEL prête à confusion. D’un côté, il existe un plafond légal de dépôts. De l’autre, il y a le capital PEL tel qu’il apparaît sur le relevé, c’est-à-dire versements + intérêts. Or, cette seconde valeur varie selon la durée, le taux, et la fiscalité. Donc, un PEL peut afficher 64 000 € alors que 61 200 € seulement ont été versés. Ce dépassement n’est pas une anomalie, c’est la capitalisation normale.
Cette nuance devient stratégique quand le plafond approche. Si Nadia verse 60 900 €, il ne restera que 300 € de capacité de versement. À ce stade, l’échéancier de versements réguliers doit rester compatible avec la limite. Sinon, une mensualité “automatique” pourrait être rejetée. Il est donc utile d’anticiper avec la banque : ajuster la dernière échéance ou prévoir un versement final calibré. Cette gestion évite les frictions administratives et maintient la trajectoire du plan.
Un plafond élevé… mais rarement “rempli” dans la vraie vie
Avec des versements minimums PEL de 540 € par an, le temps théorique pour atteindre 61 200 € dépasse le siècle. Pourtant, la durée PEL encadre la phase d’alimentation sur un horizon bien plus court. Par conséquent, le plafond sert surtout à éviter qu’un PEL devienne un réservoir illimité de liquidités. Pour “remplir” un PEL en dix ans, il faut un effort de versement conséquent, souvent proche de plusieurs centaines d’euros par mois, voire plus selon le calendrier choisi.
Dans le cas du couple, l’objectif est d’accumuler un apport tout en gardant une réserve sur des supports liquides. Ils fixent 250 € par mois sur le PEL et conservent un livret de sécurité à côté. Ce montage répond à une logique simple : le PEL impose une discipline, tandis que l’épargne disponible absorbe les imprévus. Au final, le plafond est moins une cible qu’un garde-fou, et c’est cet angle qui rend le produit lisible.
Versements minimums PEL : règles, échéanciers et stratégies pour alimenter efficacement
Les conditions PEL 2026 imposent un versement initial de 225 € minimum. Ensuite, le titulaire doit respecter un rythme de versements réguliers représentant au moins 540 € par an. Cette obligation est structurante : elle distingue le PEL d’un livret classique. En contrepartie, le taux est verrouillé à l’ouverture, ce qui sécurise la projection. Cependant, l’échéancier dépend du contrat : la plupart des banques proposent une périodicité mensuelle, trimestrielle ou semestrielle.
Cette contrainte peut paraître légère, pourtant elle oblige à planifier. Nadia, par exemple, commence avec 45 € par mois, puis augmente progressivement. Cette progression est souvent plus réaliste qu’un gros effort initial. De plus, elle limite le risque de “décrocher” en cas de hausse des charges. À l’inverse, Julien préfère des versements trimestriels, car ses revenus variables rendent la mensualisation moins confortable. Les deux approches respectent la réglementation PEL, à condition d’atteindre le minimum annuel.
Les formats de versements : choisir celui qui colle au budget
Dans la plupart des contrats, trois rythmes dominent. D’abord, le mensuel à 45 €. Ensuite, le trimestriel à 135 €. Enfin, le semestriel à 270 €. Le choix dépend du profil de trésorerie. Un salarié qui préfère lisser optera souvent pour le mensuel. À l’inverse, un indépendant privilégiera une périodicité plus espacée. Dans tous les cas, l’enjeu est d’éviter l’impayé, car une banque peut clôturer un plan si les obligations ne sont pas honorées.
Une tactique simple consiste à programmer un virement automatique, puis à compléter par des versements exceptionnels lors des “bons mois”. Ainsi, le minimum est assuré, et l’effort supplémentaire reste flexible. Toutefois, il faut surveiller le plafond, surtout en fin de phase d’alimentation. En pratique, une feuille de route annuelle, avec un point à mi-année, suffit souvent à garder le contrôle.
Tableau pratique : repères chiffrés du PEL ouvert en 2026
| Élément | Règle applicable | Impact concret sur l’épargne logement |
|---|---|---|
| Taux PEL 2026 | 2 % brut fixé à l’ouverture | Visibilité sur la rémunération, indépendamment des variations futures |
| Plafond des versements | 61 200 € hors intérêts | Les dépôts s’arrêtent au plafond, mais les intérêts continuent |
| Ouverture | 225 € minimum | Démarrage accessible, même avec un petit capital |
| Versements minimums PEL | 540 € par an minimum | Discipline obligatoire, utile pour constituer un apport |
| Taux du prêt PEL | 3,20 % pour un PEL ouvert en 2026 | Droit à prêt à comparer au marché au moment du projet |
| Montant maximal du prêt | 92 000 € (selon droits acquis) | Peut financer un complément, pas toujours l’achat principal |
Au-delà des chiffres, une logique se dessine : plus l’objectif immobilier est proche, plus les versements doivent être offensifs. À l’inverse, si le projet est lointain, un rythme modéré peut suffire. Cette adaptation est souvent le facteur décisif entre un PEL “symbolique” et un PEL réellement utile.
Une fois la mécanique de versements clarifiée, la question suivante surgit naturellement : combien de temps garder le plan, et que se passe-t-il si un imprévu impose un retrait ?
Durée PEL et retraits : ce que prévoit la réglementation et comment éviter les erreurs
La durée PEL répond à une logique de moyen terme. Le plan est conçu pour être conservé au moins quatre ans. Avant ce seuil, les conséquences d’une clôture peuvent être pénalisantes, selon l’ancienneté. Par ailleurs, les versements peuvent se poursuivre jusqu’à dix ans maximum. Après cette phase d’alimentation, le plan continue à produire des intérêts, mais il n’accepte plus de nouveaux dépôts. Cette architecture vise à favoriser une épargne progressive plutôt qu’une circulation permanente de fonds.
Le point le plus mal compris reste le retrait partiel. Contrairement à un livret, un PEL n’autorise pas les “petits prélèvements” sans conséquence. Ainsi, un retrait déclenche la clôture. Ce principe change la manière d’organiser sa trésorerie. Nadia et Julien en font l’expérience lorsqu’une dépense imprévue survient : travaux urgents sur leur véhicule. Ils hésitent à casser le PEL, puis choisissent finalement de mobiliser leur réserve de liquidité. Ce réflexe évite de perdre l’antériorité du plan.
Clôture avant 4 ans : pourquoi le coût est souvent sous-estimé
Avant deux ans, les intérêts peuvent être recalculés selon des règles moins favorables. Entre deux et trois ans, certains avantages liés aux droits à prêt peuvent disparaître. Ensuite, entre trois et quatre ans, des droits peuvent être réduits. Ces mécanismes varient selon les textes applicables et l’historique du produit, mais l’idée centrale est stable : le PEL récompense la durée. Par conséquent, ouvrir un plan sans horizon réaliste de conservation expose à une mauvaise surprise.
Un exemple simple aide à trancher. Si Julien pense acheter dans 18 mois, le PEL n’est pas forcément l’outil principal. En revanche, s’il vise une acquisition dans cinq ans, le PEL devient cohérent, car la “période utile” est atteinte. Cette façon de raisonner par calendrier, et non par rendement facial, protège l’épargnant.
Après 10 ans : plan plein, plan figé, plan utile
Après dix ans, les versements cessent. Cependant, le plan ne devient pas inutile. Il continue à porter des intérêts, selon les règles applicables, notamment pour les PEL ouverts après février 2011. En pratique, une phase sans versements peut durer jusqu’à cinq ans, avant une évolution prévue par la réglementation. Ce fonctionnement intéresse les profils prudents, car l’outil reste lisible. Néanmoins, il faut surveiller l’adéquation avec le projet immobilier, car les droits à prêt n’augmentent plus après la période prévue.
À ce stade, une question rhétorique s’impose : vaut-il mieux conserver un plan “endormi” ou réallouer l’épargne ? La réponse dépend du taux du plan, du besoin de liquidité, et du niveau des taux de crédit au moment du projet. Ce dilemme prépare directement le sujet du prêt PEL, qui mérite une comparaison chiffrée et non un réflexe automatique.
Une fois la durée maîtrisée, l’analyse devient plus financière : le taux affiché est-il vraiment celui qui compte, une fois la fiscalité appliquée ?
Taux PEL 2026, fiscalité et rendement net : lire au-delà du chiffre brut
Le taux PEL 2026 est de 2 % brut par an pour un plan ouvert à partir du 1er janvier. Ce taux est fixé à l’ouverture et reste attaché à la génération du plan. Ainsi, annoncer “le taux du PEL” sans préciser l’année d’ouverture est trompeur. En comparaison, un PEL ouvert en 2024 affiche 2,25 % brut, tandis qu’un plan de 2025 est à 1,75 % brut. Cette diversité explique pourquoi certains ménages conservent de vieux plans même quand ils n’alimentent plus fortement.
Ensuite, la fiscalité change la lecture. Pour les PEL ouverts depuis 2018, les intérêts sont soumis à l’impôt sur le revenu et aux prélèvements sociaux, souvent via le prélèvement forfaitaire unique. Par conséquent, le brut n’est pas un net “universel”. Il faut intégrer la situation fiscale du foyer, et vérifier l’option choisie. Dans les simulations patrimoniales, cette étape sépare les comparaisons sérieuses des comparaisons approximatives.
Rendement net : une approche pragmatique pour l’épargne logement
Sur un plan récent, un taux brut de 2 % peut se traduire par un taux net inférieur, selon les prélèvements appliqués. Pour Nadia et Julien, cette différence compte, car ils comparent aussi un livret réglementé et un fonds en euros. Pourtant, le PEL n’est pas seulement une histoire de rendement. Il sert aussi à structurer un apport, grâce à des versements contraints. Autrement dit, il peut “gagner” même si son taux net est moyen, car il réduit la tentation de consommer l’épargne.
Une bonne pratique consiste à poser deux questions. D’abord, quel montant d’apport faut-il viser dans trois à six ans ? Ensuite, quel effort mensuel est réaliste sans fragiliser le budget ? Une fois ces réponses posées, le choix du support devient plus rationnel. Le PEL s’inscrit alors comme une brique, et non comme une solution unique.
Prime d’État : un repère historique, mais plus un levier pour les nouveaux plans
La prime d’État n’existe plus pour les PEL ouverts depuis 2018. Donc, un PEL ouvert en 2026 n’en bénéficie pas. Ce point surprend encore, car l’image du PEL “aidé par l’État” reste ancrée dans la mémoire collective. En réalité, la prime concerne surtout certaines anciennes générations et sous conditions. Ainsi, lors d’un rendez-vous bancaire, il est utile de vérifier la date d’ouverture d’un ancien plan familial avant de prendre une décision de clôture.
Ce détour historique rappelle une règle : le PEL est un produit de génération. Son intérêt ne se juge pas uniquement à partir d’un taux actuel. Il se juge aussi à partir de ses droits attachés, de sa fiscalité, et du projet. Cette logique prépare le dernier volet : le prêt épargne logement, souvent surestimé, mais parfois utile en appoint.
Prêt PEL, droits à prêt et arbitrages : quand le plafond devient un levier de financement
Le PEL ouvre la possibilité d’un prêt immobilier, mais ce droit doit être compris comme une option. Le taux du prêt est fixé dès l’ouverture du plan. Pour un PEL ouvert en 2026, il est de 3,20 %. Ensuite, le montant maximal du prêt peut atteindre 92 000 €, sous conditions et selon les droits acquis. Ce plafond de prêt ne signifie pas que tout titulaire obtient automatiquement 92 000 €. En pratique, le montant dépend des intérêts générés et de la durée de remboursement choisie.
Nadia et Julien envisagent un achat à 265 000 €. Dans leur cas, même un prêt PEL au maximum ne finance pas l’ensemble. En revanche, il peut compléter un crédit principal, ou servir à financer des travaux. Cette position “d’appoint” est souvent la plus réaliste. De plus, le taux PEL doit être comparé au marché au moment du projet. Si les crédits classiques sont moins chers, l’option PEL perd de son attrait. À l’inverse, si le marché devient plus tendu, un taux contractuel peut redevenir compétitif.
Comparer le coût total, pas seulement le taux
Un taux facial ne suffit jamais. Il faut regarder l’assurance emprunteur, les frais annexes, et la flexibilité de remboursement. Par ailleurs, le prêt PEL peut s’intégrer dans un montage avec un prêt principal. Ce montage doit rester lisible, car multiplier les lignes de crédit complique parfois la gestion. Ainsi, l’option PEL gagne à être évaluée comme un outil, pas comme un trophée.
Pour rendre l’analyse concrète, une méthode simple consiste à demander deux simulations le même jour : une avec le prêt PEL en complément, une sans. Ensuite, la comparaison se fait sur le coût total et la mensualité globale. Cette approche évite les décisions “symboliques” prises parce que le PEL existe déjà. Elle transforme le droit à prêt en choix rationnel.
PEL et CEL : complémentarité possible, mais cadre strict
Le PEL impose une discipline, alors que le CEL offre une disponibilité supérieure et un taux variable. Les deux peuvent coexister si les règles de détention sont respectées, notamment au sein du même établissement selon les modalités applicables. Dans une stratégie d’épargne logement, le tandem peut avoir du sens : le CEL joue le rôle de réserve mobilisable, tandis que le PEL structure l’effort d’apport. Cependant, il faut vérifier les contraintes contractuelles avant d’ouvrir les deux, car les banques appliquent des procédures internes spécifiques.
Liste de contrôle : sécuriser un PEL avant de viser le plafond
- Vérifier la date d’ouverture, car elle détermine le taux et les règles de génération.
- Programmer des versements compatibles avec le budget, tout en respectant les versements minimums PEL.
- Maintenir une épargne de précaution liquide pour éviter une clôture liée à un imprévu.
- Suivre le cumul des dépôts à l’approche du Plafond PEL 2026 de 61 200 €.
- Comparer le prêt PEL à une offre de marché au moment du projet, en coût total.
Au bout du compte, le plafond et les versements ne sont pas des contraintes isolées : ils forment un cadre qui force la cohérence, et c’est souvent ce qui rend le PEL utile dans une stratégie patrimoniale.
On en dit quoi ?
Le PEL ouvert en 2026 est un produit simple à condition de le lire avec les bons repères : plafond de dépôts distinct du capital PEL, versements obligatoires, et retrait-clôture qui change la gestion du quotidien. Son intérêt se joue moins sur la performance brute que sur la capacité à construire un apport sans dérapage, tout en gardant une option de prêt à évaluer le moment venu.
Le Plafond PEL 2026 inclut-il les intérêts ?
Non. Le plafond de 61 200 € correspond aux versements effectués par le titulaire. Les intérêts capitalisés s’ajoutent et peuvent faire dépasser ce montant sur le relevé, sans permettre de nouveaux dépôts au-delà du plafond.
Quels sont les versements minimums PEL à respecter ?
Un versement initial de 225 € est requis à l’ouverture. Ensuite, il faut verser au moins 540 € par an, selon l’échéancier prévu au contrat (souvent 45 € par mois, 135 € par trimestre ou 270 € par semestre).
Peut-on retirer une partie de son PEL sans le fermer ?
Non. Le PEL ne fonctionne pas comme un livret. Tout retrait, même partiel, entraîne la clôture du plan et des conséquences qui dépendent de son ancienneté.
Le prêt PEL à 3,20 % est-il automatique et toujours intéressant ?
Il n’est pas automatique. Le montant dépend des droits acquis et reste plafonné à 92 000 € sous conditions. Son intérêt doit être comparé à un crédit immobilier classique au moment du projet, en analysant le coût total et pas uniquement le taux.
Un PEL ouvert en 2026 donne-t-il droit à une prime d’État ?
Non. La prime d’État est supprimée pour les PEL ouverts depuis 2018. Elle ne concerne donc pas les PEL ouverts en 2026, même si certains anciens plans peuvent encore y être éligibles sous conditions.

Diplômé d’un Master Banque & Finance (Université Paris-Dauphine, 2008). 7 ans en tant que conseiller clientèle patrimoniale chez BNP Paribas, puis 4 ans responsable de l’offre épargne digitale dans une banque en ligne. Titulaire de la certification AMF et du DU Gestion de Patrimoine de l’Université Clermont-Auvergne. A lancé ComparaLivrets en 2009 comme projet personnel pour aider les épargnants à décrypter les offres promotionnelles des super livrets, à une époque où les comparateurs indépendants étaient rares. Intervenant ponctuel sur BFM Business et contributeur pour Le Revenu. Depuis 2023, se consacre à plein temps à ComparaLivrets pour couvrir l’ensemble de l’épargne garantie en France.